
Siapa yang tidak ingin punya tabungan melimpah di akhir tahun? Sayangnya, niat menabung sering kali runtuh di tengah jalan karena metode yang kita gunakan terlalu menyiksa atau tidak fleksibel. Metode 52-week money challenge (tantangan menabung 52 minggu) adalah solusi opsi yang paling populer. Konsepnya sederhana: menabung konsisten setiap minggu selama satu tahun penuh.
Meskipun terlihat mudah di atas kertas, kenyataannya menabung selama 52 minggu berturut-turut menyimpan tantangan tersendiri. Di awal-awal minggu, rasa semangat memang masih membakar dada karena nominal yang disisihkan masih sangat kecil. Namun, begitu memasuki pertengahan hingga akhir tahun, saat nominal tabungan membengkak dan kebutuhan hidup mendadak bermunculan, konsistensi kita mulai diuji. Banyak orang akhirnya gugur dan mengambil kembali uang yang sudah terkumpul.
Tujuan artikel ini bukan untuk menakut-nakuti, melainkan memberikan gambaran jujur serta solusi taktis atas hambatan yang akan kamu hadapi. Dengan memahami pemicu kegagalan sejak awal, kamu dan keluargamu bisa menyiapkan strategi pertahanan yang pas. Yuk, kita bedah tantangan utama dalam 52-week money challenge beserta cara cerdas untuk menaklukkannya sampai tuntas!
Baca Juga : Memahami Istilah Out Of Pocket Saat Gen Z Bicara Hal Yang Tidak Pantas
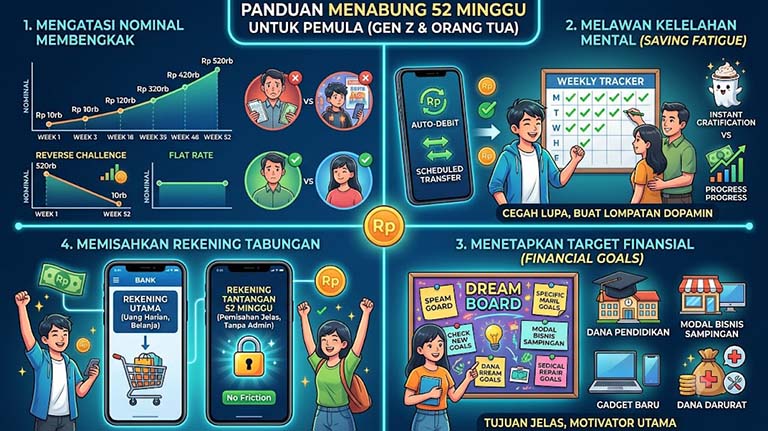
Menghadapi Nominal yang Membengkak di Akhir Tahun (Skala Progresif)
Tantangan terbesar dari metode standar 52-week challenge adalah sistemnya yang menggunakan skala progresif. Pada metode klasik, kamu menambah jumlah tabungan secara bertahap setiap minggunya. Misalnya Rp10.000 di minggu pertama, Rp20.000 di minggu kedua, hingga Rp520.000 di minggu ke-52. Di minggu-minggu awal, nominal ini terasa sangat ringan bahkan untuk uang saku mahasiswa. Namun, masalah besar akan muncul saat kamu tiba di bulan ke-10 hingga ke-12.
Di akhir tahun, nominal mingguan yang harus disisihkan sudah mencapai puncak tertinggi. Padahal, secara historis, akhir tahun adalah periode di mana pengeluaran justru berada di titik paling membengkak. Bagi orang tua, ada kebutuhan liburan keluarga dan persediaan awal tahun. Sementara bagi Gen Z, ada acara kumpul-kumpul akhir tahun atau festival musik yang memicu FOMO. Memaksa menabung nominal terbesar di saat pengeluaran sedang tinggi-tingginya adalah resep utama terjadinya kegagalan.
Untuk mengatasi jebakan ini, kamu bisa membalik urutannya (reverse challenge). Mulailah menabung dari nominal terbesar di minggu pertama saat semangat masih membara dan beban pengeluaran belum menumpuk. Pilihan lainnya adalah menggunakan metode nominal rata (flat rate) atau mengacak urutan nominal (randomized challenge). Sesuaikan dengan kondisi dompetmu di minggu tersebut. Fleksibilitas ini akan menjaga ritme menabungmu tetap konsisten tanpa membuat stres.
Mengatasi Kelelahan Mental (Saving Fatigue) dan Konsistensi Mingguan
Menabung selama 52 minggu adalah maraton emosional, bukan lari cepat. Salah satu musuh tak terlihat yang sering menggagalkan pemula adalah saving fatigue atau kelelahan mental akibat terus-menerus membatasi diri. Pada bulan ke-4 atau ke-5, rasa bosan biasanya mulai melanda. Kamu mungkin mulai mempertanyakan mengapa harus menahan diri tidak membeli kopi kekinian atau barang impian demi memasukkan uang ke dalam wadah tabungan yang pergerakannya terasa lambat.
Bagi Gen Z yang terbiasa dengan kepuasan instan (instant gratification), komitmen jangka panjang seperti ini membutuhkan kedisiplinan ekstra. Sementara bagi orang tua, rutinitas harian yang padat sering kali membuat jadwal menabung mingguan ini terlupakan begitu saja. Satu minggu terlewat karena lupa, lalu berlanjut ke minggu kedua, hingga akhirnya tantangan ini terbengkalai sepenuhnya sebelum mencapai garis finis.
Kunci menangani saving fatigue adalah dengan mengubah persepsi: menabung bukanlah bentuk hukuman, melainkan bentuk hadiah untuk dirimu di masa depan. Gunakan bantuan teknologi seperti fitur auto-debit atau scheduled transfer di aplikasi bank digital setiap hari Senin pagi agar kamu tidak perlu mengandalkan niat semata. Selain itu, buat tracker visual yang menarik di kamar atau ponsel; mencoret kotak minggu yang berhasil diselesaikan memberikan dorongan dopamin positif yang menjaga semangatmu tetap menyala.
Baca Juga : Mengedukasi Gen Z Tentang Bahaya Pamer Harta Di Media Sosial
Memisahkan Rekening Tabungan agar Tidak Terpakai untuk Kebutuhan Darurat
Pernahkah kamu berhasil menabung hingga minggu ke-30, lalu tiba-tiba motor rusak atau ada kebutuhan mendesak rumah tangga, dan uang tabungan itu langsung ludes dipakai? Ini adalah kesalahan klasik pemula: mencampuradukkan dana tantangan 52 minggu dengan dana operasional harian atau dana darurat. Ketika semua uang menumpuk di satu rekening yang sama, batas psikologis antara “uang bebas pakai” dan “uang tantangan” menjadi sangat kabur.
Setiap kali saldo di rekening utama terlihat tebal, otak kita secara otomatis menganggap kita punya banyak uang untuk dibelanjakan. Akibatnya, saat ada pengeluaran tak terduga atau godaan diskon online, uang tabungan 52 minggu menjadi korban pertama yang diambil. Tanpa adanya pemisahan wadah yang jelas, upaya menabung selama berbulan-bulan bisa hancur hanya dalam hitungan detik.
Solusi praktisnya adalah membuka rekening terpisah yang dikhususkan hanya untuk 52-week challenge ini. Pilih bank digital yang tidak memiliki biaya admin bulanan dan sebisa mungkin jangan hubungkan kartu debit rekening tersebut ke aplikasi belanja online atau e-wallet. Dengan menciptakan celah atau hambatan (friction) saat ingin mengambil uang tersebut, kamu memberi waktu bagi logikamu untuk berpikir ulang sebelum merusak progres tabungan yang sudah kamu bangun.
Menentukan Target Finansial (Financial Goals) yang Jelas sebagai Motivator Utama
Menabung tanpa tujuan yang spesifik itu ibarat berlayar tanpa kompas; kamu akan mudah goyah dan balik arah saat diterpa badai godaan belanja. Banyak orang gagal menyelesaikan tantangan 52 minggu karena tujuan mereka terlalu abstrak, misalnya hanya “ingin hemat” atau “ingin punya uang banyak”. Ketika alasan di balik menabung tidak cukup kuat, menolak godaan keinginan jangka pendek akan terasa sangat berat.
Sebelum memulai minggu pertama, duduklah sejenak dan tentukan financial goals yang jelas dan terukur. Apakah uang hasil tabungan 52 minggu ini akan dipakai Gen Z untuk modal bisnis sampingan, membeli laptop baru, atau dana darurat pertama? Apakah orang tua ingin menggunakannya untuk dana pendidikan tambahan anak atau liburan keluarga tahun depan? Tuliskan tujuan tersebut secara spesifik beserta angka nominal targetnya.
Memiliki tujuan yang konkret memberikan makna pada setiap rupiah yang kamu sisihkan setiap minggu. Saat kamu merasa lelah atau tergoda untuk berhenti di pertengahan jalan, pengingat visual tentang financial goals tersebut akan menjadi jangkar penyeimbang. Pada akhirnya, sukses menyelesaikan 52-week challenge bukan cuma soal berapa angka yang terkumpul, tapi tentang kemenanganmu dalam membangun kebiasaan finansial yang kuat untuk seumur hidup.
Response (1)