
Impian membeli rumah pertama sebelum usia 30 tahun sering kali dianggap sebagai misi mustahil bagi Generasi Z. Terlebih di tengah lonjakan harga properti yang melesat tinggi. Ketimpangan antara kenaikan gaji pokok dan inflasi aset tanah kerap memicu rasa pesimistis. Tak sedikit anak muda yang akhirnya memilih mengalihkan anggaran ke gaya hidup healing. Meski narasi publik sering menyudutkan kebiasaan konsumtif Gen Z, akar masalah sebenarnya terletak pada tantangan ekonomi makro. Hal yang wajar, mengingat faktor ini membutuhkan perhitungan finansial yang jauh lebih matang dibanding generasi sebelumnya.
Namun, mewujudkan hunian pertama Gen Z di usia dua puluhan bukanlah sebuah utopia yang hanya bisa dicapai oleh kelompok old money. Dengan menerapkan perencanaan keuangan yang terstruktur, disiplin eksekusi, serta kejelian dalam memanfaatkan berbagai instrumen investasi modern, target kepemilikan aset ini sangat mungkin direalisasikan. Langkah awal yang perlu dibangun adalah mengubah pola pikir. Ubah dari sekadar menabung pasif menjadi strategi pengelolaan arus kas. Hal ini harus dilakukan secara agresif dan terukur demi mengamankan dana kado masa depan kamu.
Untuk membantu kamu keluar dari jebakan ketakutan finansial, artikel ini membedah panduan tips membeli rumah untuk Gen Z secara praktis, realistis, dan masuk akal. kamu akan mempelajari peta jalan mengumpulkan uang muka (down payment). Lalu memangkas pengeluaran tanpa harus menyiksa diri, hingga memilih program cicilan yang aman bagi dompet anak muda. Mari ambil kendali atas kendali finansial kamu hari ini. Buktikan bahwa kepemilikan rumah pribadi di usia muda adalah target rasional yang bisa diwujudkan.
Realitas Harga Properti dan Mengubah Mindset Kepemilikan Rumah
Langkah awal yang paling krusial bagi Gen Z adalah menghadapi kenyataan harga rumah saat ini secara realistis. Memimpikan hunian tapak berukuran luas di pusat kota besar sering kali tidak masuk akal bagi pekerja pemula. Jalan pintasnya adalah kompromi lokasi menjadi kunci utama. Kamu perlu mengalihkan fokus ke kawasan kota penyangga yang terhubung dengan akses transportasi publik seperti Commuter Line atau LRT. Langkah strategis ini memungkinkan kamu mendapatkan rumah murah dengan harga tanah yang jauh lebih terjangkau. Meski begitu, tetap mendukung mobilitas harian ke tempat kerja.
Selain lokasi, singkirkan cara pandang perfeksionis bahwa rumah pertama Gen Z harus langsung menjadi hunian idaman seumur hidup (forever home). Rumah pertama kamu bisa berupa hunian mungil bersubsidi, rumah bekas dengan sedikit renovasi atau apartemen studio. Tujuan utama dari langkah awal ini adalah mengunci harga aset properti di tengah tingginya laju inflasi. Setelah nilainya meningkat, aset ini dapat dijual atau disewakan kembali sebagai modal tambahan untuk membeli rumah yang lebih ideal sesuai kebutuhan masa depan kamu.
Terakhir, hapus rasa gengsi dan rasa takut yang berlebihan terhadap pemanfaatan utang produktif. Memaksimalkan fasilitas KPR merupakan keputusan finansial yang sangat cerdas. Cicilan KPR berbeda dengan cicilan barang konsumtif yang nilainya terus turun. Utang KPR dijamin oleh aset properti yang harganya cenderung naik setiap tahun. Melalui kalkulasi angsuran yang cermat, kamu bisa memiliki hunian pribadi tanpa harus mengorbankan stabilitas keuangan harian.
Baca Juga: Tips Mengajar Literasi Keuangan Sejak Dini Untuk Anak Gen Z
Membedah Angka: Mengamankan Down Payment (DP) dan Biaya Tersembunyi
Kesalahan fatal yang sering dilakukan anak muda adalah hanya fokus mengumpulkan dana Down Payment (DP) semata. Padahal, proses transaksi properti selalu melibatkan serangkaian biaya tak terduga. Belilah rumah yang nilainya dapat mencapai 5% hingga 10% dari total harga hunian. Komponen dana ekstra ini meliputi biaya appraisal bank, asuransi jiwa dan kebakaran, jasa notaris, balik nama, hingga biaya BPHTB KPR yang wajib disetorkan ke negara. Persiapkan dengan matang untuk biaya legalitas dan administrasi ini. Calon pembeli sangat rentan mengalami guncangan finansial di tengah jalan.
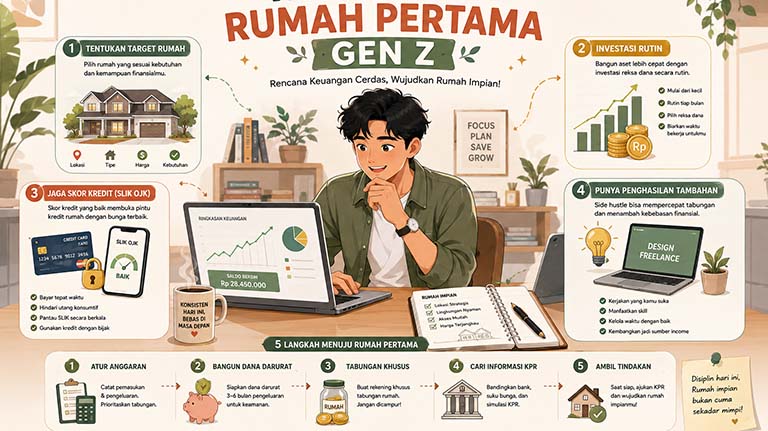
Untuk menghindari risiko syok finansial, kamu perlu melakukan simulasi KPR secara cermat sebelum berkomitmen membeli hunian. Jika target unit pilihan kamu seharga Rp500 juta dengan syarat DP 10% (Rp50 juta), maka kamu wajib mengalokasikan dana cadangan sekitar Rp25 juta hingga Rp40 juta tambahan untuk menutupi biaya legalitas. Artinya, total dana tunai yang harus siap di rekening sebelum penkamutanganan akad kredit adalah sekitar Rp90 juta. Mengetahui estimasi angka riil ini sangat krusial agar seluruh rangkaian proses transaksi berjalan lancar tanpa kendala.
Setelah memperoleh angka pasti, pecahlah target dana raksasa tersebut ke dalam kalkulasi bulanan yang realistis sebagai strategi menabung beli rumah. Apabila kamu menargetkan pengumpulan dana Rp90 juta dalam jangka waktu 4 tahun (48 bulan), kamu cukup menyisihkan alokasi dana sebesar Rp1,87 juta setiap bulannya. Pendekatan berbasis data ini membuat target finansial terasa lebih rasional, terukur, dan actionable bagi pekerja muda. Dengan memiliki peta jalan yang jelas, kamu dapat mewujudkan impian memiliki rumah pribadi secara terencana dan tenang.
Merawat “Rapor Keuangan” Digital: Mengamankan SLIK OJK (BI Checking)
Satu rahasia perbankan yang jarang disadari oleh mahasiswa atau first-jobber adalah bahwa bank sangat peduli dengan masa lalumu. Di era digital ini, setiap rupiah utang yang kamu miliki, baik di bank konvensional maupun aplikasi digital, tercatat rapi dalam sistem SLIK OJK (Sistem Layanan Informasi Keuangan), yang dulu populer dengan sebutan BI checking. Rapor ini akan menunjukkan skor kredit dan riwayat kelancaran pembayaranmu selama 24 bulan terakhir, yang menjadi penentu mutlak kelayakan kredit saat kamu mengajukan KPR nanti.
Di sinilah letak bahaya terbesar gaya hidup instan: penggunaan paylater untuk belanja receh di e-commerce atau langganan layanan pesan-antar makanan. Meskipun tagihannya hanya lima puluh ribu rupiah, jika kamu lupa membayarnya dan menunggak hingga berbulan-bulan, namamu akan di- blacklist atau masuk ke dalam kol (kolektibilitas) buruk di sistem SLIK OJK. Bank tidak akan mau mengambil risiko meminjamkan uang ratusan juta untuk KPR kepada seseorang yang terbukti gagal mengelola utang pinjaman online dalam nominal yang sangat kecil.
Oleh karena itu, persiapkanlah “rapor” ini sejak 2 hingga 3 tahun sebelum target pembelian rumahmu. Lunasi semua utang konsumtif yang ada, hindari membuka fitur paylater atau kartu kredit baru yang tidak esensial, dan pastikan jika kamu memiliki cicilan yang sedang berjalan, bayarlah sebelum tanggal jatuh tempo. Bank menyukai profil nasabah yang bersih, disiplin, dan rasio utang saat ininya (Debt Service Ratio) tidak lebih dari 30% dari total penghasilan bersih per bulan.
Melawan Inflasi: Instrumen Investasi Tepat untuk Menyimpan Dana Rumah
Menyimpan dana ratusan juta di rekening tabungan konvensional untuk jangka waktu bertahun-tahun adalah strategi finansial yang bunuh diri. Mengapa? Karena bunga tabungan biasa sering kali tidak sampai 1% per tahun dan masih dipotong biaya admin bulanan, sementara inflasi dan kenaikan harga properti melesat jauh di atas itu. Uangmu secara harfiah sedang menyusut daya belinya. Kamu membutuhkan kendaraan atau instrumen investasi yang tepat untuk memarkir dana DP rumahmu agar nilainya tidak tergerus waktu.
Namun, karena uang ini memiliki target waktu penggunaan yang jelas (jangka pendek-menengah, sekitar 1-5 tahun), kamu diharamkan menggunakan instrumen berisiko tinggi seperti kripto atau saham agresif, sehebat apapun potensi cuan-nya. Pilihan paling rasional dan aman adalah reksa dana pasar uang (RDPU) atau reksa dana pendapatan tetap. Instrumen ini menawarkan tingkat pencairan yang fleksibel (likuid) dengan risiko penurunan nilai yang sangat rendah, namun mampu memberikan return investasi yang jauh lebih masuk akal dibandingkan deposito bank biasa.
Sebagai alternatif yang lebih aman dan dijamin negara, kamu bisa melakukan diversifikasi aset dengan membeli Surat Berharga Negara (SBN) seperti obligasi negara (ORI, Sukuk Ritel, atau SBR) saat pemerintah sedang membuka masa penawaran. Selain bunganya dibayar rutin setiap bulan (yang bisa kamu gulung lagi untuk menambah modal), pajaknya lebih rendah, dan uangmu 100% aman karena dijamin undang-undang. Strateginya sederhana: amankan modal utamanya, dan biarkan imbal hasilnya bekerja melawan inflasi untukmu.
Frugal Living Modern: Menabung Agresif Tanpa Mengorbankan Kewarasan
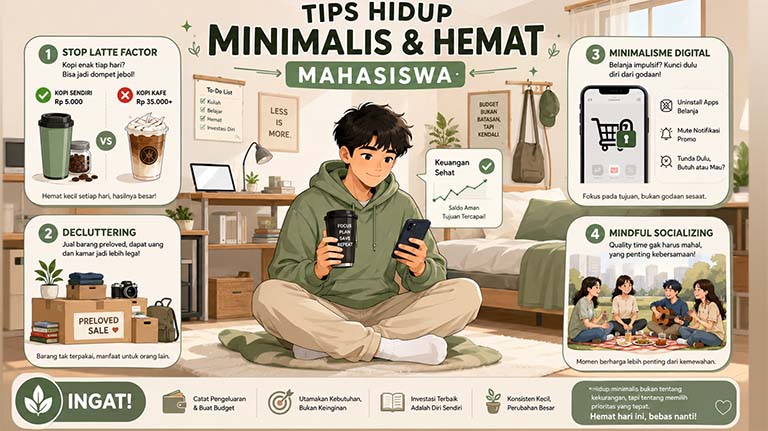
Untuk bisa mengalokasikan 30% hingga 40% dari gajimu setiap bulan demi rumah, kamu wajib mengadopsi gaya hidup frugal (frugal living). Tapi tunggu dulu, frugal tidak sama dengan pelit atau menyiksa diri. Frugal di era modern adalah tentang mengalokasikan uang dengan sangat sadar (mindful). Berhemat ekstrem pada hal-hal yang tidak penting agar kamu bisa berinvestasi besar-besaran untuk masa depanmu. Ini berarti belajar memasak sendiri (meal prep) di akhir pekan. Hentikan gaya hidup FOMO untuk membeli gadget terbaru. Bahkan bila perlu, tolak ajakan hangout yang akan merusak anggaran bulanan-mu.
Musuh terbesar dalam fase ini adalah lifestyle inflation. Fenomena di mana ketika gajimu naik, gaya hidup dan pengeluaranmu ikut naik secara proporsional. Saat mendapatkan promosi jabatan atau bonus tahunan, arahkan 100% dana ekstra tersebut langsung ke keranjang tabungan rumahmu. Lakukan tracking pengeluaran harian menggunakan aplikasi atau spreadsheet agar kamu memiliki visibilitas penuh tentang ke mana saja uangmu pergi; karena apa yang bisa diukur, bisa dikelola dengan baik.
Satu aturan penting yang tidak boleh dilupakan di tengah ambisi menabung rumah ini: jangan pernah membakar keranjang dana darurat-mu. Uang DP rumah adalah dana untouchable yang tidak boleh diutak-atik saat terjadi krisis. Seperti laptop rusak, biaya rumah sakit darurat, atau terkena layoff. Pastikan kamu tetap menyisihkan sebagian kecil pendapatan untuk membangun dan mempertahankan dana darurat (minimal 3-6 bulan pengeluaran rutin) secara paralel, agar rencana pembelian rumahmu tetap aman terproteksi dari badai kehidupan.
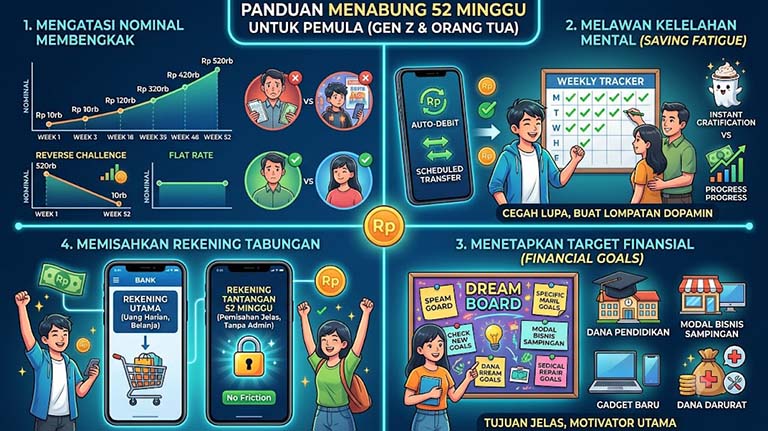
Baca Juga: Tantangan Menabung 52 Minggu untuk Pemula
Akselerasi Pendapatan: Membangun Side Hustle untuk Menang Lawan Waktu
Tidak peduli seberapa ketat kamu melakukan penghematan, akan selalu ada batas maksimal dari uang yang bisa kamu simpan. Tapi tidak ada batas maksimal dari uang yang bisa kamu hasilkan. Jika gaji utamamu saat ini terasa terlalu pas-pasan untuk mengejar target tabungan bulanan, mengeluh pada keadaan tidak akan mempercepat prosesnya. Solusi paling logis dan realistis bagi Gen Z adalah dengan membangun sumber pendapatan tambahan di luar jam kerja reguler.
Di era internet yang serba borderless ini, ada ribuan peluang untuk melakukan monetisasi skill yang kamu miliki. Jika kamu pandai menulis, kamu bisa mengambil proyek copywriting atau artikel SEO. Jika kamu mahir desain grafis, buka jasa di platform freelance global seperti Upwork atau Fiverr. Bahkan hal sederhana seperti menjadi admin media sosial paruh waktu bisa memberikan suntikan dana jutaan rupiah setiap bulannya.
Kunci sukses dari strategi akselerasi ini adalah disiplin mental: anggaplah penghasilan dari side hustle ini “tidak pernah ada”. Artinya, 100% uang yang masuk dari pekerjaan sampingan ini tidak boleh digunakan untuk lifestyle atau kebutuhan harian. Tapi berkomitmenlah ditransfer semuanya ke rekening investasi DP rumahmu. Dengan menggabungkan pertahanan yang solid (frugal living) dan serangan yang agresif (side hustle), kunci rumah pertama di genggaman tanganmu sebelum meniup lilin ulang tahun ke-30 bukan lagi sekadar angan-angan, melainkan kepastian.